Баспана мәселесін шешуде тұрғын үй құрылыс жинақ жүйесі тұрғындар үшін маңызды құралдардың бірі. «Отбасы банктің» мәліметінше, 2026 жылдың басынан бері Қостанай қаласы мен облысында 17 128 жаңа депозит ашылып, 2 185 азамат баспаналы болған. Берілген тұрғын үй қарызының орташа мөлшері – 18,5 млн теңге.
«Отбасы банкінің» өкілдері қостанайлықтар арасында биыл «Наурыз» бағдарламасына сұраныс жоғары екенін айтады. Өңірде осы бағдарлама бойынша 150 адам несие алған. Басты шарт — өтініш берушінің және отбасы мүшелерінің соңғы бес жылда баспанасы болмауы әрі депозитте кемінде 2 млн теңге болуы қажет. Бастапқы жарна дайын әрлеудегі үйге 10 пайыздан, әрлеусіз (черновой) тұрғын үйге 20 пайыздан басталады. Мөлшерлеме кезекте тұрғандар үшін 7 пайыз, қалған азаматтар үшін 9 пайыз.
Баспаналы болудың басты формуласы: Нарық па, әлде ниет пе?
Әр отбасының түйіні әртүрлі: біріне алғашқы жарна жинау мұң болса, екіншісіне ресми табыс табу немесе таза несие тарихын сақтау күрделі. Бірақ баспана мәселесі бір күнде шешілмейді. Нарықтағы тұрғын үй құрылыс жинақ жүйесі үйлі болудағы үлкен үміт. Басты қағида – қаражатты біртіндеп жинап, мемлекеттік сыйлықақыны иелену және алдағы ипотекалық жүктемеге алдын ала дайындалу. Өз үйіңе барар жол тұрақтылықтан басталады. Ай сайынғы шағын жарнаның өзі алғашқы капиталды қалыптастырып, кейіннен төмен пайызбен қарыз алуға жол ашады. Бүгін қоныс тойын тойлап жатқан мыңдаған қостанайлық бұл жолды үлкен несиеден емес, кішкентай депозиттен бастаған.
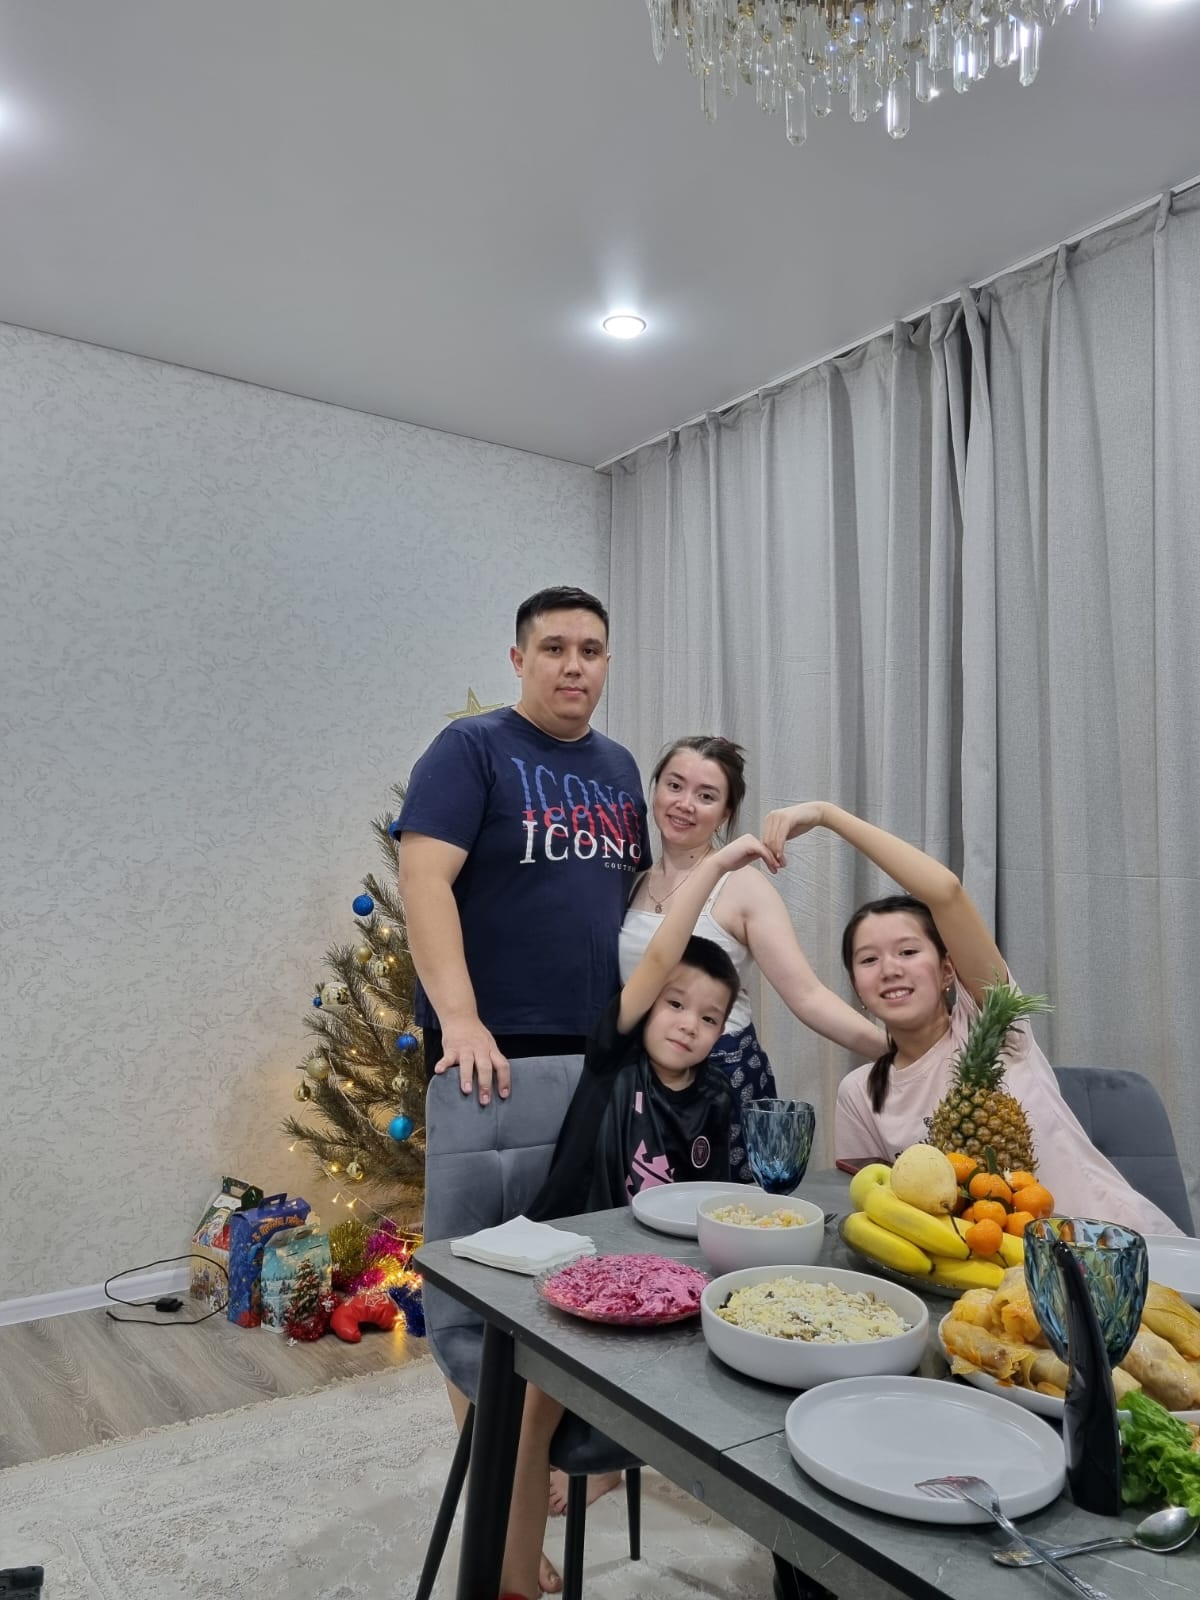
Қостанайлық Айдос Бекмұхамбетов – «Наурыз» бағдарламасы арқылы баспаналы болған азаматтардың бірі. Тұрмыстық техника дүкенінде кеңесші болып жұмыс істейтін кейіпкеріміздің екі баласы бар. Оның айтуынша, отбасы бағдарламаға баспанасы болмағаны және екі баласы болғаны ескеріліп, конкурс арқылы өткен.
– Бағдарламаға құжат тапсыруға «Отбасы банктің» менеджері көмектесті. Өтінімді бірге рәсімдеп, конкурс нәтижесін бір айдай күттік. Кейін бағдарламаға өткеніміз туралы хабарлама алып, баспана іздей бастадық, – дейді Айдос.
Отбасы жаңа үйді таңдаған. Олар салынып жатқан тұрғын үйден 69 шаршы метрлік үш бөлмелі пәтерді құрылыс кезеңінде сатып алған. Үйдің толық аяқталуын шамамен бір жыл күткен.
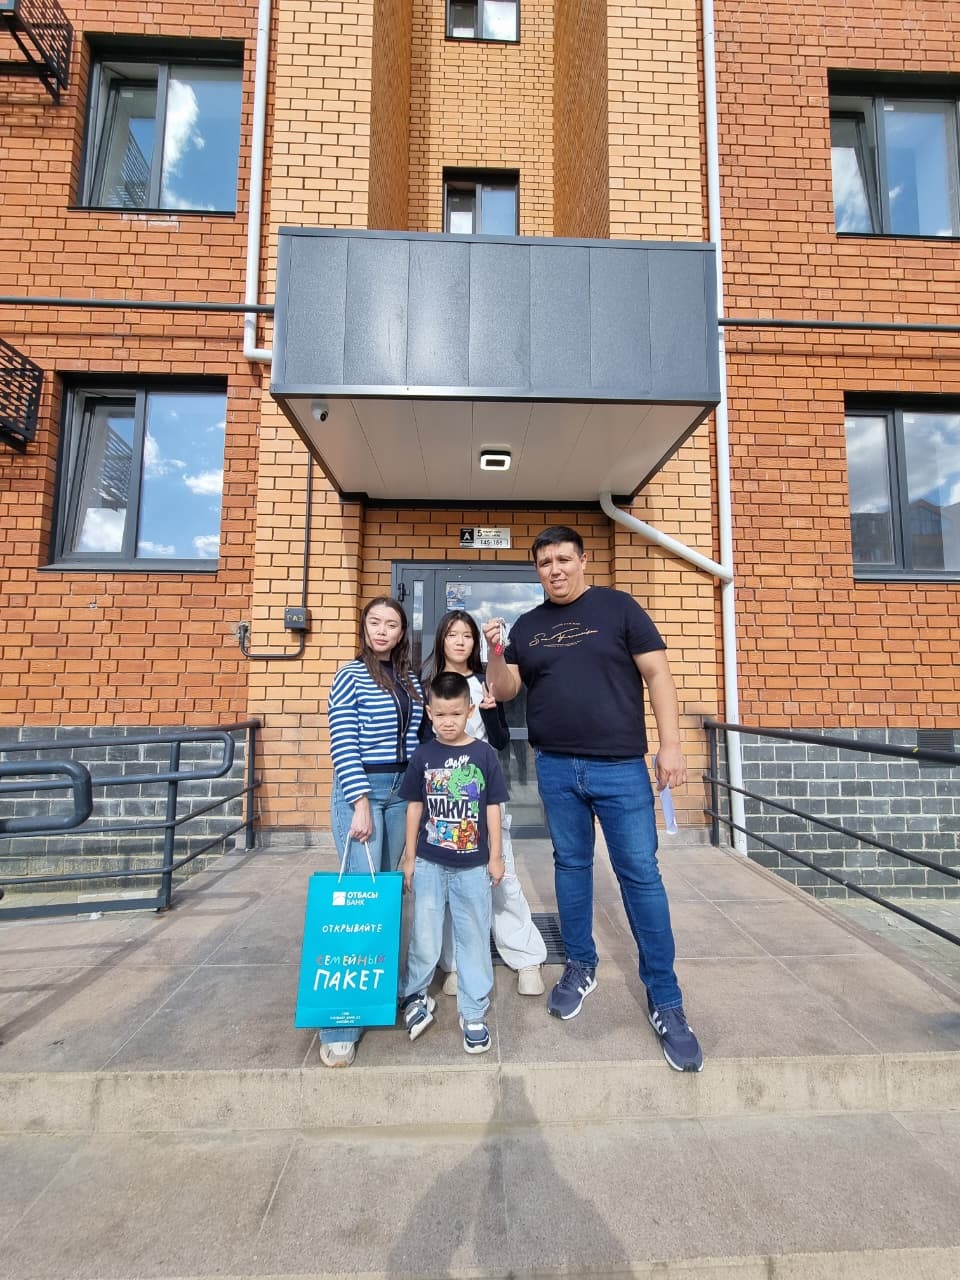
– Пәтерді 24,8 млн теңгеге алдық. Біз үшін бұл бағдарламаның басты артықшылығы – баспана құнының 50 пайызын жинауды күтпей, бастапқы жарнамен үй алу мүмкіндігі болды. Ипотеканы 2024 жылдың шілдесінде рәсімдедік, ал 2025 жылдың тамызында қолымызға кілт тиді, – дейді ол.
Айдостың айтуынша, алғашқы кезде ай сайынғы төлем 260 мың теңге болған. Оның бір бөлігі негізгі қарызды өтеуге, қалғаны артық төлемге жұмсалады. Кейін ол мерзімінен бұрын төлемдер жасап, ай сайынғы төлемін 240 мың теңгеге дейін азайтқан.
– Әрине, артық төлем бар. Бірақ меніңше, бұл басқа банктердің жоғары мөлшерлемелі ипотекасымен салыстырғанда тиімдірек. Егер мүмкіндік болса, негізгі қарызды көбірек жауып, 50 пайызға жақындаған сайын төлемді де, артық төлемді де азайтуға болады. Біз үшін тағы бір маңыздысы – жалдамалы пәтерде ақша төлеп жүргенше, өз үйіңе төлеген тиімді, – дейді Айдос.
Отбасы ипотеканы 12 жылға рәсімдеген. Алғашқы жылдары төлемнің басым бөлігі артық төлемге кетсе, негізгі қарыз азайған сайын жағдай өзгеретінін айтады.
– Ең бастысы – ипотекадан қорықпау керек деп ойлаймын. Өйткені баспана бағасы жыл өткен сайын өсіп жатыр. Әрине, қазір балалар өсіп, шығын көбейді. Сондықтан қаржылық жүктеме сезіледі. Бірақ өз үйің болғаны бәрібір үлкен нәрсе, – дейді ол.
Халық пен ЦентрКредит банктері не дейді?
Баспана алуды жоспарлаған азаматтар үшін «Отбасы банктен» бөлек екінші деңгейлі банктердің де ипотекалық өнімдері бар. Мәселен, Halyk Bank пен Bank CenterCredit арқылы мемлекеттік «7-20-25» бағдарламасына қатысуға болады. Бағдарлама бойынша мөлшерлеме 7 пайыз, бастапқы жарна кемінде 20 пайыз, несие мерзімі 25 жылға дейін. Бағдарлама тек бастапқы нарықтағы тұрғын үйді сатып алуға арналған.
Екі банктің кеңесшілері бірауыздан: ««7-20-25» бағдарламасына қатысу үшін банк қосымшасы арқылы онлайн кезекке тұру қажет. Пәтер құны 20 миллионнан аспауы тиіс. 18 айда жеке басыңда үй болмауы тиіс. Кем дегенде 6 ай бойғы зейнетақы жинағы қажет. Сондықтан бағдарламаға сұраныс жоғары болған жағдайда азаматтардың қаржыландыруды күтуіне тура келеді. Сұраныс өте жоғары, ұзынсонар кезек. Көп күту керек» дейді. Өз басыма есептетіп көріп едім, егер 25 жылға жиырма миллионның пәтерін алатын болсам кем дегенде жалақым 200 мың болуы тиіс те, ай сайынғы төлем 113 мыңға тең болмақ. Ал кеңесшілер айтқан кезектің қашан келетіні белгісіз.
Мемлекеттік бағдарламаға кезек күткісі келмейтін немесе оның талаптарына сәйкес емес азаматтарға банктердің коммерциялық ипотекалық өнімдері ұсынылады. Алайда мұнда мөлшерлеме айтарлықтай жоғары болуы мүмкін. Мысалы, Halyk Bank-тің қазіргі ипотекалық өнімдерінің бірінде сыйақы мөлшерлемесі комиссиямен 20,5-22,5 пайыз, комиссиясыз 22-24 пайыз аралығында көрсетілген.
Осы тұрғыдан алғанда, ипотека таңдағанда тек ай сайынғы төлемге емес, несие мерзіміне, бастапқы жарнаға, сыйақы мөлшерлемесіне және бүкіл мерзімдегі артық төлемге назар аударған жөн.
Айдостың тәжірибесі де осыны көрсетеді. Ол «Наурыз» бағдарламасын таңдаған кезде үй құнының 50 пайызын жинауды күтпей, бастапқы жарнамен баспаналы болу мүмкіндігін маңызды фактор ретінде қарастырған. Ал кейін негізгі қарызды мерзімінен бұрын өтеу арқылы ай сайынғы төлемін азайтқан.
Демек, әр отбасы үшін тиімді жол әртүрлі: бірі ұзақ уақыт жинақтап, төмен мөлшерлемелі тұрғын үй қарызына ұмтылса, екіншісі мемлекеттік бағдарламаға қатысуға тырысады, ал үшіншісі коммерциялық ипотеканы таңдайды.
Жастарға қандай мүмкіндік бар?
Баспана мәселесінде жастар мен жас отбасыларға арналған бағдарламалардың да орны бөлек. Қостанайлық Қуаныш Есімханов мұндай жобалардың жас отбасылар үшін маңызды мүмкіндік екенін айтады. Оның отбасы шағын: жұбайы Жұлдыз және екі баласы бар.
Қуаныш «Қостанай жастары» бағдарламасы туралы таныстары арқылы білген. Оның айтуынша, екі-үш танысы осы жоба арқылы пәтер алғаннан кейін, өзі де бағдарламаға қызығушылық танытып, кеңес алған.
– «Қостанай жастары» бағдарламасы – жастар мен жас отбасылары үшін үлкен мүмкіндік. Мемлекет тарапынан көрсетіліп отырған үлкен көмек деп ойлаймын. Менің екі-үш танысым осы бағдарлама арқылы пәтер алған кезде, маған да кеңес берді. Сол арқылы білдім. Жастар үшін мұндай бағдарламалар өте қажет. Ең тиімді тұстарының бірі – пайыздық мөлшерлеменің төмендігі, – дейді Қуаныш.
Оның пікірінше, жастарға баспана мәселесін шешуге мүмкіндік беретін мемлекеттік бағдарламалар туралы ақпаратты дер кезінде білу маңызды. Себебі тұрғын үй сатып алу үшін қажетті қаражатты бірден жинау кез келген жас отбасы үшін оңай емес.
Жаңа үй ме, әлде қайталама нарық па?
Қостанайлықтардың баспана таңдауы әртүрлі. 2026 жылғы көрсеткіш бойынша берілген несиелердің 56 пайызы қайталама нарықтағы баспананы сатып алуға бағытталған. Ал жаңа үйлердің үлесі 42,4 пайыз.
Қайталама нарықтағы пәтердің артықшылығы – дайын баспананы бірден сатып алып, қоныстануға мүмкіндік бар. Ал жаңа үйді таңдағандар құрылыс аяқталғанша күтуге дайын болуы керек.
Айдостың отбасы үшін бұл таңдау бір жылға жуық күтуге тура келгенімен, нәтижесінде өз пәтерінің кілтін алуға мүмкіндік берді.
Баспана алудың нақты мерзімі әр отбасының табысына, жинағына, тұрғын үй бағасына және таңдалған бағдарламаға байланысты. Дегенмен тәжірибе көрсеткендей, баспанаға бастар жол көбіне алдын ала жоспарлау мен тұрақты жинақтан басталады.
Ұлту ЖҮЗБАЙ,
суреттер кейіпкерлерден алынды